Domain gtma.de kaufen?
Wir ziehen mit dem Projekt
gtma.de um.
Sind Sie am Kauf der Domain
gtma.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gtma.de kaufen?
Wer zahlt Pauschalsteuer?
Die Pauschalsteuer wird in der Regel von Unternehmen gezahlt, um bestimmte Einkünfte pauschal zu versteuern, anstatt sie individuell zu versteuern. Dies betrifft vor allem Einkünfte aus Kapitalvermögen, wie Zinsen, Dividenden oder Kursgewinne. Die Pauschalsteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Privatpersonen müssen in der Regel keine Pauschalsteuer zahlen, da sie ihre Einkünfte in der Regel individuell versteuern müssen. **
Warum Pauschalsteuer bei Minijob?
Die Pauschalsteuer bei Minijobs wurde eingeführt, um die Verwaltung und Abrechnung von geringfügig entlohnten Beschäftigungsverhältnissen zu vereinfachen. Durch die Pauschalsteuer wird ein fester Steuersatz auf den Arbeitslohn des Minijobbers angewendet, unabhängig von seinem individuellen Steuersatz. Dies erleichtert es Arbeitgebern, die Abgaben korrekt zu berechnen und abzuführen. Zudem sollen Minijobber durch die Pauschalsteuer entlastet werden, da sie selbst keine Einkommensteuererklärung abgeben müssen. Warum Pauschalsteuer bei Minijob? **
Ähnliche Suchbegriffe für Pauschalsteuer
Top-Angebote
Produkte zum Begriff Pauschalsteuer:
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
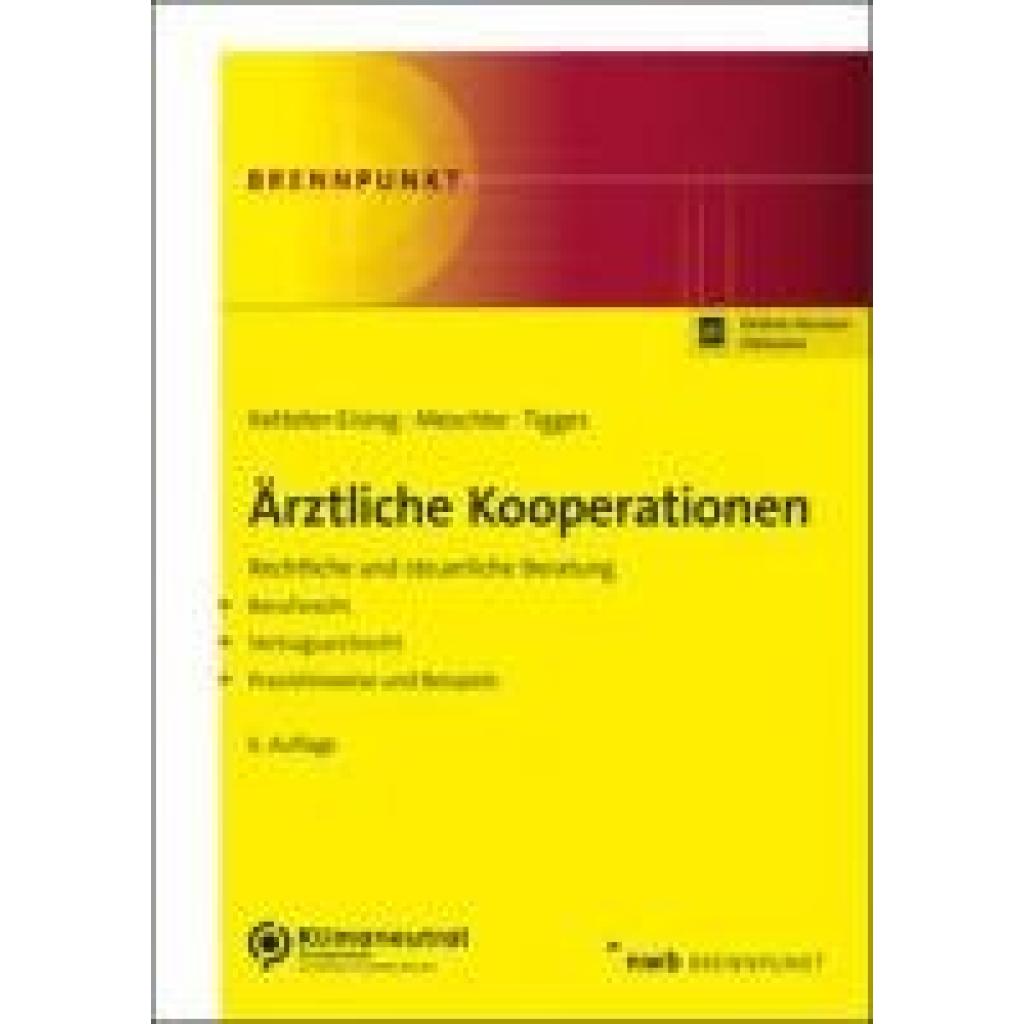
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 54In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 56In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt die Pauschalsteuer?
Die Pauschalsteuer wird in der Regel vom Arbeitgeber gezahlt. Sie wird auf bestimmte Einkommensarten wie beispielsweise Sachbezüge oder geldwerte Vorteile erhoben. Die Höhe der Pauschalsteuer ist festgelegt und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Arbeitnehmer müssen sich in der Regel nicht selbst um die Zahlung der Pauschalsteuer kümmern. Wer letztendlich die Steuerlast trägt, hängt jedoch von den individuellen Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Was ist Pauschalsteuer Minijob?
Die Pauschalsteuer im Minijob ist eine vereinfachte Form der Besteuerung für geringfügig entlohnte Beschäftigungen. Dabei wird die Steuer pauschal in Höhe von 2% des Arbeitsentgelts vom Arbeitgeber übernommen. Der Minijobber selbst muss keine weiteren Steuern oder Sozialabgaben zahlen. Diese Regelung soll die Verwaltung vereinfachen und den Minijob attraktiver machen. Die Pauschalsteuer im Minijob gilt für Beschäftigungen, bei denen das monatliche Arbeitsentgelt 450 Euro nicht übersteigt. **
-
Was ist die Pauschalsteuer?
Die Pauschalsteuer ist eine Steuer, die pauschal auf bestimmte Einkommensarten erhoben wird, ohne dass individuelle Steuersätze oder Abzüge berücksichtigt werden. Sie wird oft auf Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen angewendet. Der Steuersatz für die Pauschalsteuer ist in der Regel festgelegt und kann je nach Land variieren. Diese Art der Besteuerung soll die Verwaltung vereinfachen und Steuerhinterziehung erschweren. Allerdings kann die Pauschalsteuer für Steuerzahler mit niedrigeren Einkommen nachteilig sein, da sie nicht von individuellen Steuervorteilen profitieren können. **
-
Was ist ein Pauschalsteuer?
Eine Pauschalsteuer ist eine Steuer, die als fester Prozentsatz auf bestimmte Einkommensarten oder Transaktionen erhoben wird, unabhängig von der Höhe des tatsächlichen Einkommens oder Gewinns. Diese Steuer wird oft auf Kapitalerträge wie Zinsen, Dividenden oder Gewinne aus dem Verkauf von Wertpapieren angewendet. Der Vorteil einer Pauschalsteuer liegt darin, dass sie einfach zu berechnen und zu erheben ist, da keine detaillierte Einkommensprüfung erforderlich ist. Allerdings kann sie für Personen mit niedrigerem Einkommen oder kleineren Kapitalerträgen als ungerecht empfunden werden, da sie möglicherweise einen höheren Prozentsatz ihres Einkommens zahlen müssen als Personen mit höheren Einkommen. **


Wie hoch ist die Pauschalsteuer?
Die Pauschalsteuer ist eine Steuer, die in einigen Ländern auf bestimmte Einkommensarten erhoben wird. Sie wird in der Regel als fester Prozentsatz des Einkommens berechnet, unabhängig von der Höhe des tatsächlichen Einkommens. Die genaue Höhe der Pauschalsteuer variiert je nach Land und kann auch je nach Einkommensart unterschiedlich sein. In einigen Fällen kann die Pauschalsteuer als vereinfachte Steueroption für Steuerzahler dienen, die nicht alle Details ihres Einkommens offenlegen möchten. Es ist wichtig, die spezifischen Regelungen zur Pauschalsteuer in Ihrem Land zu überprüfen, um die genaue Höhe zu erfahren. **
Wer zahlt Pauschalsteuer bei Direktversicherung?
Die Pauschalsteuer bei einer Direktversicherung wird in der Regel vom Arbeitgeber gezahlt. Diese Steuer beträgt 20% und wird auf die Auszahlung der Direktversicherung erhoben. Der Arbeitnehmer muss in der Regel keine zusätzlichen Steuern auf die Direktversicherung zahlen, da die Pauschalsteuer bereits abgeführt wurde. Es handelt sich also um eine steuerliche Vergünstigung für den Arbeitnehmer. In einigen Fällen kann es jedoch vorkommen, dass der Arbeitnehmer die Pauschalsteuer selbst tragen muss, zum Beispiel wenn die Direktversicherung vorzeitig ausgezahlt wird. In diesem Fall sollte man sich genau über die steuerlichen Regelungen informieren. **
Top-Angebote
Produkte zum Begriff Pauschalsteuer:
-
Alternativ-Toner für Sharp MX-27 GTMA magentaPassende Modelle: Sharp MX-2300 N,Sharp MX-2700 N,Sharp MX-3500 N,Sharp MX-3501 N,Sharp MX-4500 N,Sharp MX-4500 Series,Sharp MX-4501 N / ASC-Markenkartusche (alternativ), Leistungsdaten: ca. 15.000 Seiten79,43 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 50In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Pauschalsteuer?
Die Pauschalsteuer wird in der Regel von Unternehmen gezahlt, um bestimmte Einkünfte pauschal zu versteuern, anstatt sie individuell zu versteuern. Dies betrifft vor allem Einkünfte aus Kapitalvermögen, wie Zinsen, Dividenden oder Kursgewinne. Die Pauschalsteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Privatpersonen müssen in der Regel keine Pauschalsteuer zahlen, da sie ihre Einkünfte in der Regel individuell versteuern müssen. **
-
Warum Pauschalsteuer bei Minijob?
Die Pauschalsteuer bei Minijobs wurde eingeführt, um die Verwaltung und Abrechnung von geringfügig entlohnten Beschäftigungsverhältnissen zu vereinfachen. Durch die Pauschalsteuer wird ein fester Steuersatz auf den Arbeitslohn des Minijobbers angewendet, unabhängig von seinem individuellen Steuersatz. Dies erleichtert es Arbeitgebern, die Abgaben korrekt zu berechnen und abzuführen. Zudem sollen Minijobber durch die Pauschalsteuer entlastet werden, da sie selbst keine Einkommensteuererklärung abgeben müssen. Warum Pauschalsteuer bei Minijob? **
-
Wer zahlt die Pauschalsteuer?
Die Pauschalsteuer wird in der Regel vom Arbeitgeber gezahlt. Sie wird auf bestimmte Einkommensarten wie beispielsweise Sachbezüge oder geldwerte Vorteile erhoben. Die Höhe der Pauschalsteuer ist festgelegt und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Arbeitnehmer müssen sich in der Regel nicht selbst um die Zahlung der Pauschalsteuer kümmern. Wer letztendlich die Steuerlast trägt, hängt jedoch von den individuellen Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Was ist Pauschalsteuer Minijob?
Die Pauschalsteuer im Minijob ist eine vereinfachte Form der Besteuerung für geringfügig entlohnte Beschäftigungen. Dabei wird die Steuer pauschal in Höhe von 2% des Arbeitsentgelts vom Arbeitgeber übernommen. Der Minijobber selbst muss keine weiteren Steuern oder Sozialabgaben zahlen. Diese Regelung soll die Verwaltung vereinfachen und den Minijob attraktiver machen. Die Pauschalsteuer im Minijob gilt für Beschäftigungen, bei denen das monatliche Arbeitsentgelt 450 Euro nicht übersteigt. **
Ähnliche Suchbegriffe für Pauschalsteuer
-
Innovationen-Pullover - 54In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 56In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 58In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 52In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Pauschalsteuer?
Die Pauschalsteuer ist eine Steuer, die pauschal auf bestimmte Einkommensarten erhoben wird, ohne dass individuelle Steuersätze oder Abzüge berücksichtigt werden. Sie wird oft auf Kapitalerträge wie Zinsen, Dividenden oder Mieteinnahmen angewendet. Der Steuersatz für die Pauschalsteuer ist in der Regel festgelegt und kann je nach Land variieren. Diese Art der Besteuerung soll die Verwaltung vereinfachen und Steuerhinterziehung erschweren. Allerdings kann die Pauschalsteuer für Steuerzahler mit niedrigeren Einkommen nachteilig sein, da sie nicht von individuellen Steuervorteilen profitieren können. **
-
Was ist ein Pauschalsteuer?
Eine Pauschalsteuer ist eine Steuer, die als fester Prozentsatz auf bestimmte Einkommensarten oder Transaktionen erhoben wird, unabhängig von der Höhe des tatsächlichen Einkommens oder Gewinns. Diese Steuer wird oft auf Kapitalerträge wie Zinsen, Dividenden oder Gewinne aus dem Verkauf von Wertpapieren angewendet. Der Vorteil einer Pauschalsteuer liegt darin, dass sie einfach zu berechnen und zu erheben ist, da keine detaillierte Einkommensprüfung erforderlich ist. Allerdings kann sie für Personen mit niedrigerem Einkommen oder kleineren Kapitalerträgen als ungerecht empfunden werden, da sie möglicherweise einen höheren Prozentsatz ihres Einkommens zahlen müssen als Personen mit höheren Einkommen. **
-
Wie hoch ist die Pauschalsteuer?
Die Pauschalsteuer ist eine Steuer, die in einigen Ländern auf bestimmte Einkommensarten erhoben wird. Sie wird in der Regel als fester Prozentsatz des Einkommens berechnet, unabhängig von der Höhe des tatsächlichen Einkommens. Die genaue Höhe der Pauschalsteuer variiert je nach Land und kann auch je nach Einkommensart unterschiedlich sein. In einigen Fällen kann die Pauschalsteuer als vereinfachte Steueroption für Steuerzahler dienen, die nicht alle Details ihres Einkommens offenlegen möchten. Es ist wichtig, die spezifischen Regelungen zur Pauschalsteuer in Ihrem Land zu überprüfen, um die genaue Höhe zu erfahren. **
-
Wer zahlt Pauschalsteuer bei Direktversicherung?
Die Pauschalsteuer bei einer Direktversicherung wird in der Regel vom Arbeitgeber gezahlt. Diese Steuer beträgt 20% und wird auf die Auszahlung der Direktversicherung erhoben. Der Arbeitnehmer muss in der Regel keine zusätzlichen Steuern auf die Direktversicherung zahlen, da die Pauschalsteuer bereits abgeführt wurde. Es handelt sich also um eine steuerliche Vergünstigung für den Arbeitnehmer. In einigen Fällen kann es jedoch vorkommen, dass der Arbeitnehmer die Pauschalsteuer selbst tragen muss, zum Beispiel wenn die Direktversicherung vorzeitig ausgezahlt wird. In diesem Fall sollte man sich genau über die steuerlichen Regelungen informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.