Domain gtma.de kaufen?
Wir ziehen mit dem Projekt
gtma.de um.
Sind Sie am Kauf der Domain
gtma.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gtma.de kaufen?
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Kirchensteuer
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
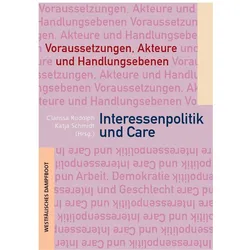
Interessenvertretung und Care, Fachbücher von Schmidt, Clarissa RudolphObwohl seit Jahren die Arbeitsverdichtung, der Fachkräftemangel, die unzureichende Bezahlung und Anerkennung von Pflegearbeit bekannt und wissenschaftlich diskutiert werden, sind die politischen Antworten darauf bisher eher oberflächlich. Die Beiträge des Bandes sollen die Komplexität erhöhen und die Debatten vertiefen, um so durch die Zusammenführung theoretischer und konzeptioneller Befunde sowie politischer und praktischer Handlungsperspektiven die Debatte zur Pflege - und vor allem zu den dort vorfindlichen Arbeitsbedingungen - in einen gesellschaftlichen Zusammenhang zu stellen, d.h. insbesondere den Blick auf ökonomische und Geschlechterverhältnisse sowie Migrationsprozesse und deren Auswirkungen zu lenken. Ausgehend von diesen Analysen beschäftigen sich die Autor*innen mit der Frage, wie es zu einer Kollektivierung der damit verbundenen Interessen von Pflegenden kommen kann - und auch, warum diese Kollektivierung so schwierig ist. Hier werden gleichermassen die Beweggründe der Pflegenden wie auch die Angebote und Barrieren der verschiedenen Interessenvertretungen aufgenommen und (neue und alte) Formen kollektiver Handlungsperspektiven skizziert.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 50In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Wer zahlt pauschale Kirchensteuer?
Die pauschale Kirchensteuer wird in einigen Ländern von staatlicher Seite eingezogen und an die Kirchen weitergeleitet. Dies bedeutet, dass die Steuerzahler in diesen Ländern automatisch einen bestimmten Prozentsatz ihres Einkommens als Kirchensteuer entrichten, unabhängig von ihrer tatsächlichen Kirchenmitgliedschaft. In Deutschland beispielsweise beträgt die pauschale Kirchensteuer 8-9% der Einkommensteuer und wird von den Finanzämtern eingezogen. Diese Regelung gilt für alle Steuerzahler, die einer steuererhebenden Religionsgemeinschaft angehören, unabhängig von ihrer aktiven Beteiligung an der Kirche. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
-
Welche Kirchensteuer als Sonderausgabe?
Die Kirchensteuer kann in Deutschland als Sonderausgabe in der Steuererklärung geltend gemacht werden. Dafür muss man Mitglied einer steuererhebenden Religionsgemeinschaft sein und die Kirchensteuer tatsächlich gezahlt haben. Die Höhe der absetzbaren Kirchensteuer richtet sich nach dem individuellen Steuersatz des Steuerpflichtigen. Es ist wichtig, die gezahlte Kirchensteuer in der Anlage "Sonderausgaben" der Steuererklärung anzugeben und entsprechende Belege vorzulegen. Die Kirchensteuer als Sonderausgabe kann somit die Steuerlast reduzieren und zu einer Steuerersparnis führen. **

Wann verjährt die Kirchensteuer?
Die Verjährung der Kirchensteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Bundesland, in dem man gemeldet ist. In den meisten Bundesländern beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuer für das Jahr 2021 beispielsweise bis zum 31. Dezember 2025 eingefordert werden kann. Es ist jedoch wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich bei Unklarheiten direkt an das örtliche Finanzamt zu wenden. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
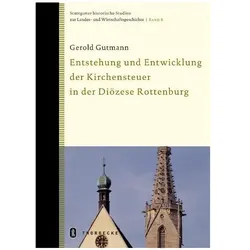
Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stu, Fachbücher von Gerold GutmannDas Fachbuch "Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stuttgart" von Gerold Gutmann bietet eine tiefgehende Analyse der Kirchensteuer und ihrer Entwicklung in Württemberg. Der Autor beleuchtet die Herausforderungen, mit denen die katholische Kirche in dieser Region nach der Säkularisation konfrontiert war. Anhand historischer Kontexte wird die Einführung der Kirchensteuer, die zunächst auf ortskirchlicher Basis erhoben wurde, sowie die rechtlichen Neuregelungen von 1924, die das Verhältnis zwischen Staat und Kirche neu definierten, detailliert dargestellt. Das Buch verfolgt den Weg der landesweit erhobenen Steuer bis in die Gegenwart und bietet somit einen umfassenden Überblick über ein zentrales Thema der Kirchenpolitik in Deutschland.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alternativ-Toner für Sharp MX-27 GTMA magentaPassende Modelle: Sharp MX-2300 N,Sharp MX-2700 N,Sharp MX-3500 N,Sharp MX-3501 N,Sharp MX-4500 N,Sharp MX-4500 Series,Sharp MX-4501 N / ASC-Markenkartusche (alternativ), Leistungsdaten: ca. 15.000 Seiten79,43 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Interessenvertretung und Care, Fachbücher von Schmidt, Clarissa RudolphObwohl seit Jahren die Arbeitsverdichtung, der Fachkräftemangel, die unzureichende Bezahlung und Anerkennung von Pflegearbeit bekannt und wissenschaftlich diskutiert werden, sind die politischen Antworten darauf bisher eher oberflächlich. Die Beiträge des Bandes sollen die Komplexität erhöhen und die Debatten vertiefen, um so durch die Zusammenführung theoretischer und konzeptioneller Befunde sowie politischer und praktischer Handlungsperspektiven die Debatte zur Pflege - und vor allem zu den dort vorfindlichen Arbeitsbedingungen - in einen gesellschaftlichen Zusammenhang zu stellen, d.h. insbesondere den Blick auf ökonomische und Geschlechterverhältnisse sowie Migrationsprozesse und deren Auswirkungen zu lenken. Ausgehend von diesen Analysen beschäftigen sich die Autor*innen mit der Frage, wie es zu einer Kollektivierung der damit verbundenen Interessen von Pflegenden kommen kann - und auch, warum diese Kollektivierung so schwierig ist. Hier werden gleichermassen die Beweggründe der Pflegenden wie auch die Angebote und Barrieren der verschiedenen Interessenvertretungen aufgenommen und (neue und alte) Formen kollektiver Handlungsperspektiven skizziert.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 50In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
-
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Wer zahlt pauschale Kirchensteuer?
Die pauschale Kirchensteuer wird in einigen Ländern von staatlicher Seite eingezogen und an die Kirchen weitergeleitet. Dies bedeutet, dass die Steuerzahler in diesen Ländern automatisch einen bestimmten Prozentsatz ihres Einkommens als Kirchensteuer entrichten, unabhängig von ihrer tatsächlichen Kirchenmitgliedschaft. In Deutschland beispielsweise beträgt die pauschale Kirchensteuer 8-9% der Einkommensteuer und wird von den Finanzämtern eingezogen. Diese Regelung gilt für alle Steuerzahler, die einer steuererhebenden Religionsgemeinschaft angehören, unabhängig von ihrer aktiven Beteiligung an der Kirche. **
Ähnliche Suchbegriffe für Kirchensteuer
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 54In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 56In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
-
Welche Kirchensteuer als Sonderausgabe?
Die Kirchensteuer kann in Deutschland als Sonderausgabe in der Steuererklärung geltend gemacht werden. Dafür muss man Mitglied einer steuererhebenden Religionsgemeinschaft sein und die Kirchensteuer tatsächlich gezahlt haben. Die Höhe der absetzbaren Kirchensteuer richtet sich nach dem individuellen Steuersatz des Steuerpflichtigen. Es ist wichtig, die gezahlte Kirchensteuer in der Anlage "Sonderausgaben" der Steuererklärung anzugeben und entsprechende Belege vorzulegen. Die Kirchensteuer als Sonderausgabe kann somit die Steuerlast reduzieren und zu einer Steuerersparnis führen. **
-
Wann verjährt die Kirchensteuer?
Die Verjährung der Kirchensteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Bundesland, in dem man gemeldet ist. In den meisten Bundesländern beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuer für das Jahr 2021 beispielsweise bis zum 31. Dezember 2025 eingefordert werden kann. Es ist jedoch wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich bei Unklarheiten direkt an das örtliche Finanzamt zu wenden. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.