Domain gtma.de kaufen?
Wir ziehen mit dem Projekt
gtma.de um.
Sind Sie am Kauf der Domain
gtma.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gtma.de kaufen?
Sind Verbindlichkeiten Kurzfristiges Fremdkapital?
Sind Verbindlichkeiten Kurzfristiges Fremdkapital? Ja, Verbindlichkeiten sind in der Regel kurzfristiges Fremdkapital, da sie innerhalb eines Jahres fällig werden. Sie können beispielsweise Lieferantenverbindlichkeiten, kurzfristige Darlehen oder andere Schulden umfassen, die kurzfristig beglichen werden müssen. Unternehmen nutzen kurzfristiges Fremdkapital, um ihren kurzfristigen Finanzbedarf zu decken und Liquiditätsengpässe zu überbrücken. Es ist wichtig, dass Unternehmen ihre kurzfristigen Verbindlichkeiten im Auge behalten und sicherstellen, dass sie über ausreichende Mittel verfügen, um diese rechtzeitig zu begleichen. **
Was ist das Fremdkapital?
Was ist das Fremdkapital? Fremdkapital bezeichnet die finanziellen Verbindlichkeiten eines Unternehmens gegenüber externen Gläubigern, wie Banken, Anleihegläubigern oder Lieferanten. Es handelt sich dabei um Gelder, die von Dritten geliehen wurden und zurückgezahlt werden müssen, oft verbunden mit Zinszahlungen. Fremdkapital kann in Form von Darlehen, Anleihen oder Leasingverpflichtungen auftreten und dient dazu, das Eigenkapital eines Unternehmens zu ergänzen und Investitionen zu finanzieren. Die Höhe des Fremdkapitals im Verhältnis zum Eigenkapital gibt Aufschluss über die finanzielle Stabilität und Risikobereitschaft eines Unternehmens. **
Ähnliche Suchbegriffe für Fremdkapital
Top-Angebote
Produkte zum Begriff Fremdkapital:
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
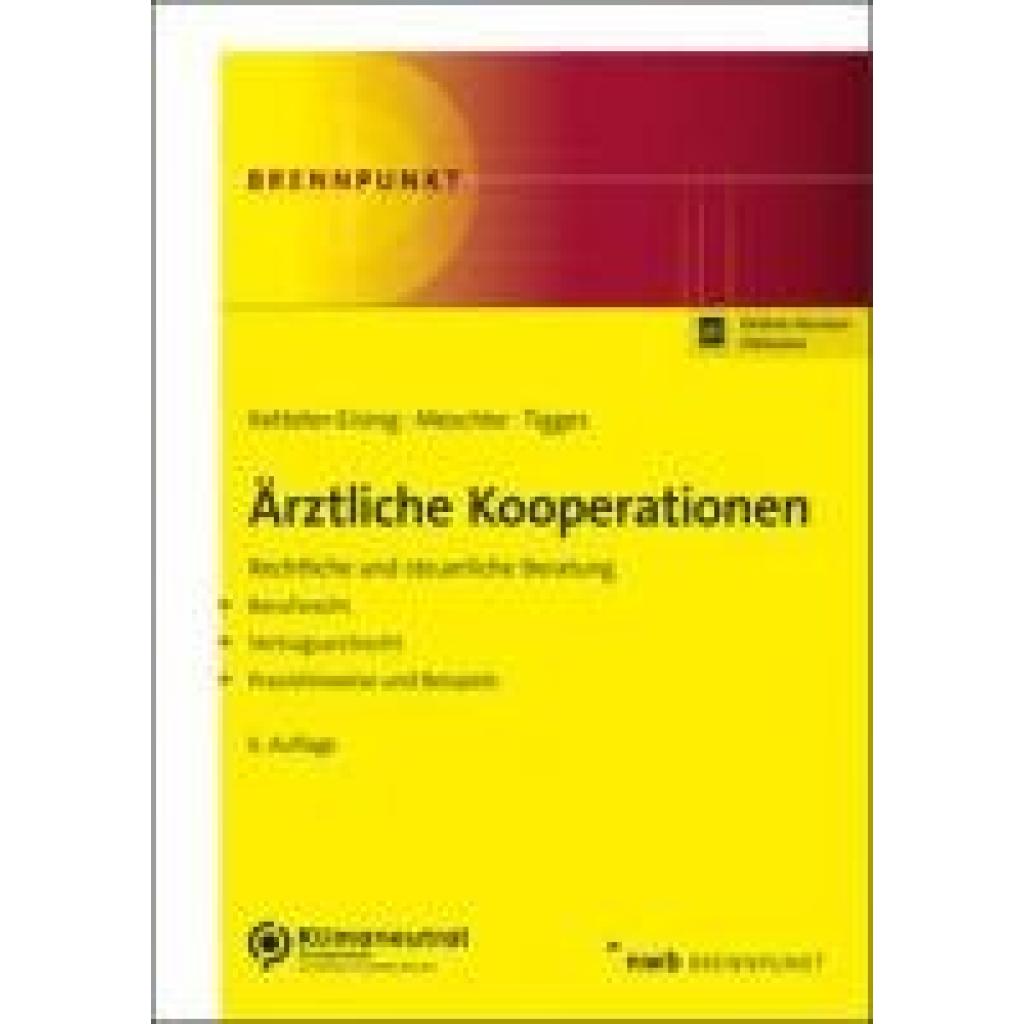
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 54In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 56In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Sind Pensionsrückstellungen langfristiges Fremdkapital?
Pensionsrückstellungen sind keine langfristigen Fremdkapitalverbindlichkeiten, sondern vielmehr langfristige Verbindlichkeiten gegenüber den Mitarbeitern eines Unternehmens. Sie stellen Rückstellungen dar, die Unternehmen bilden, um zukünftige Rentenzahlungen an ihre Mitarbeiter zu decken. Diese Verpflichtungen entstehen aus den betrieblichen Altersvorsorgevereinbarungen und sind Teil der Mitarbeitervergütung. Im Gegensatz dazu sind langfristige Fremdkapitalverbindlichkeiten Schulden, die ein Unternehmen bei externen Gläubigern aufgenommen hat und zurückzahlen muss. Daher sind Pensionsrückstellungen keine Fremdkapitalverbindlichkeiten, sondern interne Verpflichtungen gegenüber den Mitarbeitern. **
-
Warum ist Fremdkapital gut?
Fremdkapital kann für Unternehmen vorteilhaft sein, da es ihnen ermöglicht, ihre Geschäftstätigkeit auszuweiten, Investitionen zu tätigen und Wachstum zu fördern, ohne dabei sofort auf Eigenkapital zurückgreifen zu müssen. Durch die Nutzung von Fremdkapital können Unternehmen auch von Steuervorteilen profitieren, da Zinszahlungen in der Regel steuerlich absetzbar sind. Zudem kann Fremdkapital dazu beitragen, das Risiko für Eigentümer zu verringern, da sie ihr eigenes Kapital nicht vollständig einsetzen müssen. Darüber hinaus kann Fremdkapital dazu beitragen, die Eigenkapitalrendite zu steigern, da der Gewinn auf das eingesetzte Eigenkapital höher sein kann, wenn auch Fremdkapital genutzt wird. **
-
Ist Fremdkapital gleich Verbindlichkeiten?
Nein, Fremdkapital und Verbindlichkeiten sind nicht genau dasselbe, obwohl sie oft miteinander in Verbindung gebracht werden. Fremdkapital bezieht sich auf alle finanziellen Mittel, die ein Unternehmen von externen Quellen wie Banken oder Investoren aufnimmt, um sein Geschäft zu finanzieren. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten eingegangen ist, unabhängig davon, ob es sich um Fremdkapital handelt oder nicht. Fremdkapital ist also eine Form von Verbindlichkeiten, aber nicht alle Verbindlichkeiten sind Fremdkapital. **
-
Was zählt zu Fremdkapital Bilanz?
Was zählt zu Fremdkapital in der Bilanz? Fremdkapital in der Bilanz umfasst alle Verbindlichkeiten eines Unternehmens gegenüber Dritten, die zurückgezahlt werden müssen. Dazu gehören beispielsweise Bankkredite, Anleihen, Lieferantenkredite und Verbindlichkeiten aus Leasingverträgen. Fremdkapital wird in der Bilanz vom Eigenkapital abgegrenzt und stellt eine wichtige Finanzierungsmöglichkeit für Unternehmen dar. Es ist wichtig, das Fremdkapital angemessen zu managen, um die finanzielle Stabilität des Unternehmens sicherzustellen. **


Was gehört alles zu Fremdkapital?
Was gehört alles zu Fremdkapital? Fremdkapital umfasst alle finanziellen Verbindlichkeiten, die ein Unternehmen gegenüber externen Gläubigern hat. Dazu gehören beispielsweise Bankkredite, Anleihen, Lieferantenkredite und Verbindlichkeiten aus Leasingverträgen. Auch Rückstellungen für Pensionen oder langfristige Verbindlichkeiten wie Mietverträge können zum Fremdkapital zählen. Kurzfristige Darlehen und langfristige Schulden sind ebenfalls Bestandteile des Fremdkapitals. Insgesamt sind alle finanziellen Verpflichtungen, die nicht Eigenkapital sind, Teil des Fremdkapitals eines Unternehmens. **
Was ist eigen und Fremdkapital?
Was ist Eigen- und Fremdkapital? Eigenkapital bezieht sich auf die finanziellen Mittel, die von den Eigentümern eines Unternehmens eingebracht werden, um das Unternehmen zu gründen oder zu betreiben. Es stellt die langfristige finanzielle Verpflichtung des Unternehmens dar und bietet den Eigentümern eine Beteiligung am Unternehmen. Fremdkapital hingegen bezieht sich auf die finanziellen Mittel, die von externen Quellen wie Banken oder Anleihegläubigern bereitgestellt werden. Es handelt sich um kurz- oder langfristige Schulden, die das Unternehmen zurückzahlen muss und für die Zinsen anfallen. Die richtige Mischung aus Eigen- und Fremdkapital ist entscheidend für die Finanzierung und den langfristigen Erfolg eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Fremdkapital:
-
Alternativ-Toner für Sharp MX-27 GTMA magentaPassende Modelle: Sharp MX-2300 N,Sharp MX-2700 N,Sharp MX-3500 N,Sharp MX-3501 N,Sharp MX-4500 N,Sharp MX-4500 Series,Sharp MX-4501 N / ASC-Markenkartusche (alternativ), Leistungsdaten: ca. 15.000 Seiten79,43 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 50In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Verbindlichkeiten Kurzfristiges Fremdkapital?
Sind Verbindlichkeiten Kurzfristiges Fremdkapital? Ja, Verbindlichkeiten sind in der Regel kurzfristiges Fremdkapital, da sie innerhalb eines Jahres fällig werden. Sie können beispielsweise Lieferantenverbindlichkeiten, kurzfristige Darlehen oder andere Schulden umfassen, die kurzfristig beglichen werden müssen. Unternehmen nutzen kurzfristiges Fremdkapital, um ihren kurzfristigen Finanzbedarf zu decken und Liquiditätsengpässe zu überbrücken. Es ist wichtig, dass Unternehmen ihre kurzfristigen Verbindlichkeiten im Auge behalten und sicherstellen, dass sie über ausreichende Mittel verfügen, um diese rechtzeitig zu begleichen. **
-
Was ist das Fremdkapital?
Was ist das Fremdkapital? Fremdkapital bezeichnet die finanziellen Verbindlichkeiten eines Unternehmens gegenüber externen Gläubigern, wie Banken, Anleihegläubigern oder Lieferanten. Es handelt sich dabei um Gelder, die von Dritten geliehen wurden und zurückgezahlt werden müssen, oft verbunden mit Zinszahlungen. Fremdkapital kann in Form von Darlehen, Anleihen oder Leasingverpflichtungen auftreten und dient dazu, das Eigenkapital eines Unternehmens zu ergänzen und Investitionen zu finanzieren. Die Höhe des Fremdkapitals im Verhältnis zum Eigenkapital gibt Aufschluss über die finanzielle Stabilität und Risikobereitschaft eines Unternehmens. **
-
Sind Pensionsrückstellungen langfristiges Fremdkapital?
Pensionsrückstellungen sind keine langfristigen Fremdkapitalverbindlichkeiten, sondern vielmehr langfristige Verbindlichkeiten gegenüber den Mitarbeitern eines Unternehmens. Sie stellen Rückstellungen dar, die Unternehmen bilden, um zukünftige Rentenzahlungen an ihre Mitarbeiter zu decken. Diese Verpflichtungen entstehen aus den betrieblichen Altersvorsorgevereinbarungen und sind Teil der Mitarbeitervergütung. Im Gegensatz dazu sind langfristige Fremdkapitalverbindlichkeiten Schulden, die ein Unternehmen bei externen Gläubigern aufgenommen hat und zurückzahlen muss. Daher sind Pensionsrückstellungen keine Fremdkapitalverbindlichkeiten, sondern interne Verpflichtungen gegenüber den Mitarbeitern. **
-
Warum ist Fremdkapital gut?
Fremdkapital kann für Unternehmen vorteilhaft sein, da es ihnen ermöglicht, ihre Geschäftstätigkeit auszuweiten, Investitionen zu tätigen und Wachstum zu fördern, ohne dabei sofort auf Eigenkapital zurückgreifen zu müssen. Durch die Nutzung von Fremdkapital können Unternehmen auch von Steuervorteilen profitieren, da Zinszahlungen in der Regel steuerlich absetzbar sind. Zudem kann Fremdkapital dazu beitragen, das Risiko für Eigentümer zu verringern, da sie ihr eigenes Kapital nicht vollständig einsetzen müssen. Darüber hinaus kann Fremdkapital dazu beitragen, die Eigenkapitalrendite zu steigern, da der Gewinn auf das eingesetzte Eigenkapital höher sein kann, wenn auch Fremdkapital genutzt wird. **
Ähnliche Suchbegriffe für Fremdkapital
-
Innovationen-Pullover - 54In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 56In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 58In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 52In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist Fremdkapital gleich Verbindlichkeiten?
Nein, Fremdkapital und Verbindlichkeiten sind nicht genau dasselbe, obwohl sie oft miteinander in Verbindung gebracht werden. Fremdkapital bezieht sich auf alle finanziellen Mittel, die ein Unternehmen von externen Quellen wie Banken oder Investoren aufnimmt, um sein Geschäft zu finanzieren. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten eingegangen ist, unabhängig davon, ob es sich um Fremdkapital handelt oder nicht. Fremdkapital ist also eine Form von Verbindlichkeiten, aber nicht alle Verbindlichkeiten sind Fremdkapital. **
-
Was zählt zu Fremdkapital Bilanz?
Was zählt zu Fremdkapital in der Bilanz? Fremdkapital in der Bilanz umfasst alle Verbindlichkeiten eines Unternehmens gegenüber Dritten, die zurückgezahlt werden müssen. Dazu gehören beispielsweise Bankkredite, Anleihen, Lieferantenkredite und Verbindlichkeiten aus Leasingverträgen. Fremdkapital wird in der Bilanz vom Eigenkapital abgegrenzt und stellt eine wichtige Finanzierungsmöglichkeit für Unternehmen dar. Es ist wichtig, das Fremdkapital angemessen zu managen, um die finanzielle Stabilität des Unternehmens sicherzustellen. **
-
Was gehört alles zu Fremdkapital?
Was gehört alles zu Fremdkapital? Fremdkapital umfasst alle finanziellen Verbindlichkeiten, die ein Unternehmen gegenüber externen Gläubigern hat. Dazu gehören beispielsweise Bankkredite, Anleihen, Lieferantenkredite und Verbindlichkeiten aus Leasingverträgen. Auch Rückstellungen für Pensionen oder langfristige Verbindlichkeiten wie Mietverträge können zum Fremdkapital zählen. Kurzfristige Darlehen und langfristige Schulden sind ebenfalls Bestandteile des Fremdkapitals. Insgesamt sind alle finanziellen Verpflichtungen, die nicht Eigenkapital sind, Teil des Fremdkapitals eines Unternehmens. **
-
Was ist eigen und Fremdkapital?
Was ist Eigen- und Fremdkapital? Eigenkapital bezieht sich auf die finanziellen Mittel, die von den Eigentümern eines Unternehmens eingebracht werden, um das Unternehmen zu gründen oder zu betreiben. Es stellt die langfristige finanzielle Verpflichtung des Unternehmens dar und bietet den Eigentümern eine Beteiligung am Unternehmen. Fremdkapital hingegen bezieht sich auf die finanziellen Mittel, die von externen Quellen wie Banken oder Anleihegläubigern bereitgestellt werden. Es handelt sich um kurz- oder langfristige Schulden, die das Unternehmen zurückzahlen muss und für die Zinsen anfallen. Die richtige Mischung aus Eigen- und Fremdkapital ist entscheidend für die Finanzierung und den langfristigen Erfolg eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.