Domain gtma.de kaufen?
Wir ziehen mit dem Projekt
gtma.de um.
Sind Sie am Kauf der Domain
gtma.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gtma.de kaufen?
Welche Einkünfte sind steuerpflichtig und welche steuerfreien Einkünfte gibt es?
Alle Einkünfte aus nichtselbständiger Arbeit, selbständiger Arbeit, Kapitalvermögen und Vermietung und Verpachtung sind steuerpflichtig. Steuerfreie Einkünfte können beispielsweise aus Kinderbetreuungsgeld, Arbeitslosengeld oder bestimmten Versicherungsleistungen stammen. Auch steuerfreie Zuschüsse wie das Kindergeld oder das Pflegegeld sind von der Einkommensteuer befreit. **
Sind Steuerrückzahlungen Einkünfte?
Sind Steuerrückzahlungen Einkünfte? Steuerrückzahlungen sind grundsätzlich keine Einkünfte, da es sich dabei um bereits gezahlte Steuern handelt, die aufgrund einer Überzahlung zurückgezahlt werden. Es handelt sich also eher um eine Rückerstattung oder Rückzahlung von zu viel gezahlten Steuern. Diese Rückzahlungen sind in der Regel steuerfrei und haben keinen direkten Einfluss auf das zu versteuernde Einkommen. Es kann jedoch vorkommen, dass Zinsen auf die Rückzahlung als Einkünfte betrachtet werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden. **
Ähnliche Suchbegriffe für Einkünfte
Top-Angebote
Produkte zum Begriff Einkünfte:
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
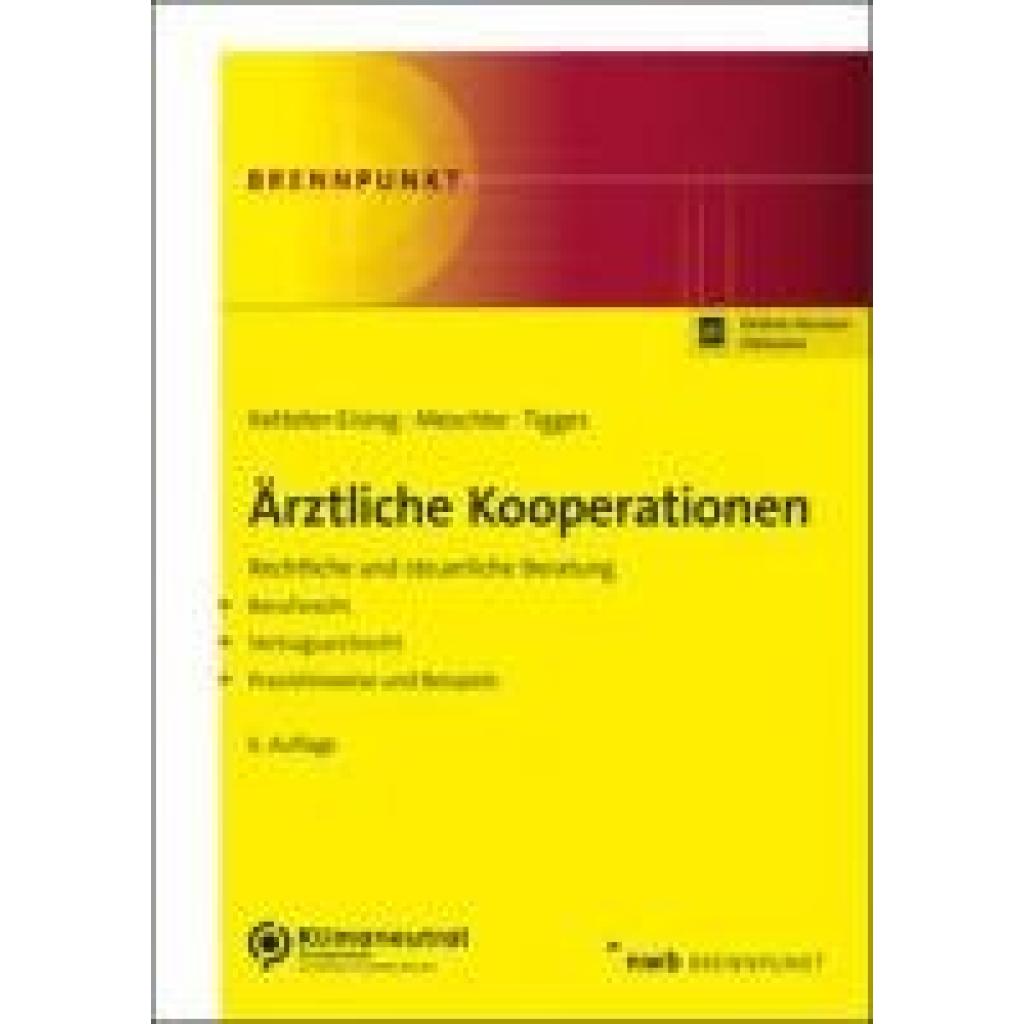
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 54In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 56In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was gilt als Einkünfte?
Einkünfte sind alle regelmäßigen Einnahmen, die eine Person erhält, sei es aus selbstständiger oder unselbstständiger Arbeit, aus Vermietung und Verpachtung, aus Kapitalvermögen oder aus sonstigen Einkunftsquellen. Dazu zählen beispielsweise Gehälter, Löhne, Honorare, Mieteinnahmen, Zinserträge, Dividenden oder auch Einnahmen aus Gewerbebetrieben. Auch Sachleistungen oder geldwerte Vorteile, die einer Person zufließen, können als Einkünfte gelten. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Letztendlich ist die genaue Definition von Einkünften gesetzlich festgelegt und kann je nach Land variieren. **
-
Ist Einkünfte gleich Gewinn?
Nein, Einkünfte sind nicht dasselbe wie Gewinn. Einkünfte beziehen sich auf alle Einnahmen, die eine Person oder ein Unternehmen erzielt, unabhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Gewinn hingegen ist das, was übrig bleibt, nachdem alle Kosten und Ausgaben von den Einnahmen abgezogen wurden. Es ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen war, nachdem alle Kosten berücksichtigt wurden. Einkünfte können auch andere Einnahmequellen wie Zinsen, Dividenden oder Mieteinnahmen umfassen, während Gewinn spezifisch auf die finanzielle Leistung eines Unternehmens im Zusammenhang mit seinen operativen Aktivitäten verweist. **
-
Was sind steuerrechtliche Einkünfte?
Was sind steuerrechtliche Einkünfte? Steuerrechtliche Einkünfte sind alle Einnahmen, die gemäß den Steuergesetzen eines Landes steuerpflichtig sind. Dazu gehören beispielsweise Einkünfte aus selbständiger oder unselbständiger Arbeit, aus Kapitalvermögen, aus Vermietung und Verpachtung sowie aus sonstigen Einkünften. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Besteuerung durch das Finanzamt. Es ist wichtig, alle steuerrechtlichen Einkünfte korrekt zu deklarieren, um Steuervergehen zu vermeiden. **


Welche Vorteile bietet es einem Unternehmen, Mitglied in einem Branchenverband zu sein? Und welche Rolle spielt ein Branchenverband bei der Interessenvertretung seiner Mitglieder?
Ein Unternehmen profitiert von einem Branchenverband durch den Zugang zu branchenspezifischem Know-how, Networking-Möglichkeiten und gemeinsamen Interessenvertretung. Der Branchenverband vertritt die Interessen seiner Mitglieder gegenüber Politik, Behörden und anderen Organisationen, um die Rahmenbedingungen für die Branche zu verbessern und gemeinsame Ziele zu erreichen. Durch die gebündelte Stimme der Mitglieder kann der Verband eine größere Wirkung erzielen und die Position der Branche stärken. **
Wann sind ausländische Einkünfte steuerpflichtig?
Ausländische Einkünfte sind in der Regel in dem Land steuerpflichtig, in dem der Steuerpflichtige seinen Wohnsitz hat. Es gibt jedoch auch Fälle, in denen ausländische Einkünfte in dem Land besteuert werden, in dem sie erzielt wurden. Doppelbesteuerungsabkommen zwischen Ländern können helfen, eine doppelte Besteuerung zu vermeiden. Es ist wichtig, die jeweiligen steuerlichen Regelungen des Wohnsitzlandes und des Landes, in dem die Einkünfte erzielt wurden, zu prüfen, um sicherzustellen, dass alle steuerlichen Verpflichtungen erfüllt werden. In Deutschland sind ausländische Einkünfte steuerpflichtig, wenn der Steuerpflichtige in Deutschland unbeschränkt steuerpflichtig ist. **
Top-Angebote
Produkte zum Begriff Einkünfte:
-
Alternativ-Toner für Sharp MX-27 GTMA magentaPassende Modelle: Sharp MX-2300 N,Sharp MX-2700 N,Sharp MX-3500 N,Sharp MX-3501 N,Sharp MX-4500 N,Sharp MX-4500 Series,Sharp MX-4501 N / ASC-Markenkartusche (alternativ), Leistungsdaten: ca. 15.000 Seiten79,43 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 50In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Einkünfte sind steuerpflichtig und welche steuerfreien Einkünfte gibt es?
Alle Einkünfte aus nichtselbständiger Arbeit, selbständiger Arbeit, Kapitalvermögen und Vermietung und Verpachtung sind steuerpflichtig. Steuerfreie Einkünfte können beispielsweise aus Kinderbetreuungsgeld, Arbeitslosengeld oder bestimmten Versicherungsleistungen stammen. Auch steuerfreie Zuschüsse wie das Kindergeld oder das Pflegegeld sind von der Einkommensteuer befreit. **
-
Sind Steuerrückzahlungen Einkünfte?
Sind Steuerrückzahlungen Einkünfte? Steuerrückzahlungen sind grundsätzlich keine Einkünfte, da es sich dabei um bereits gezahlte Steuern handelt, die aufgrund einer Überzahlung zurückgezahlt werden. Es handelt sich also eher um eine Rückerstattung oder Rückzahlung von zu viel gezahlten Steuern. Diese Rückzahlungen sind in der Regel steuerfrei und haben keinen direkten Einfluss auf das zu versteuernde Einkommen. Es kann jedoch vorkommen, dass Zinsen auf die Rückzahlung als Einkünfte betrachtet werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was gilt als Einkünfte?
Einkünfte sind alle regelmäßigen Einnahmen, die eine Person erhält, sei es aus selbstständiger oder unselbstständiger Arbeit, aus Vermietung und Verpachtung, aus Kapitalvermögen oder aus sonstigen Einkunftsquellen. Dazu zählen beispielsweise Gehälter, Löhne, Honorare, Mieteinnahmen, Zinserträge, Dividenden oder auch Einnahmen aus Gewerbebetrieben. Auch Sachleistungen oder geldwerte Vorteile, die einer Person zufließen, können als Einkünfte gelten. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Letztendlich ist die genaue Definition von Einkünften gesetzlich festgelegt und kann je nach Land variieren. **
Ähnliche Suchbegriffe für Einkünfte
-
Innovationen-Pullover - 54In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 56In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 58In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Innovationen-Pullover - 52In einem Stück gestrickt. Das ist technisch neu, für den Stricker eine echte Herausforderung und für Sie als Träger pure Faszination, weil der Pullover ohne eine einzige Naht auskommt. Dafür besitzt er handwerklich anmutende Abnahmen an Schultern und Ärmeln. Und einen Kragen, der so natürlich schön fällt wie kaum ein anderer. Er bedeckt den Hals ausreichend, um ihn zu wärmen, engt dabei nicht ein und legt den Fokus auf Ihr Gesicht.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist Einkünfte gleich Gewinn?
Nein, Einkünfte sind nicht dasselbe wie Gewinn. Einkünfte beziehen sich auf alle Einnahmen, die eine Person oder ein Unternehmen erzielt, unabhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Gewinn hingegen ist das, was übrig bleibt, nachdem alle Kosten und Ausgaben von den Einnahmen abgezogen wurden. Es ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen war, nachdem alle Kosten berücksichtigt wurden. Einkünfte können auch andere Einnahmequellen wie Zinsen, Dividenden oder Mieteinnahmen umfassen, während Gewinn spezifisch auf die finanzielle Leistung eines Unternehmens im Zusammenhang mit seinen operativen Aktivitäten verweist. **
-
Was sind steuerrechtliche Einkünfte?
Was sind steuerrechtliche Einkünfte? Steuerrechtliche Einkünfte sind alle Einnahmen, die gemäß den Steuergesetzen eines Landes steuerpflichtig sind. Dazu gehören beispielsweise Einkünfte aus selbständiger oder unselbständiger Arbeit, aus Kapitalvermögen, aus Vermietung und Verpachtung sowie aus sonstigen Einkünften. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Besteuerung durch das Finanzamt. Es ist wichtig, alle steuerrechtlichen Einkünfte korrekt zu deklarieren, um Steuervergehen zu vermeiden. **
-
Welche Vorteile bietet es einem Unternehmen, Mitglied in einem Branchenverband zu sein? Und welche Rolle spielt ein Branchenverband bei der Interessenvertretung seiner Mitglieder?
Ein Unternehmen profitiert von einem Branchenverband durch den Zugang zu branchenspezifischem Know-how, Networking-Möglichkeiten und gemeinsamen Interessenvertretung. Der Branchenverband vertritt die Interessen seiner Mitglieder gegenüber Politik, Behörden und anderen Organisationen, um die Rahmenbedingungen für die Branche zu verbessern und gemeinsame Ziele zu erreichen. Durch die gebündelte Stimme der Mitglieder kann der Verband eine größere Wirkung erzielen und die Position der Branche stärken. **
-
Wann sind ausländische Einkünfte steuerpflichtig?
Ausländische Einkünfte sind in der Regel in dem Land steuerpflichtig, in dem der Steuerpflichtige seinen Wohnsitz hat. Es gibt jedoch auch Fälle, in denen ausländische Einkünfte in dem Land besteuert werden, in dem sie erzielt wurden. Doppelbesteuerungsabkommen zwischen Ländern können helfen, eine doppelte Besteuerung zu vermeiden. Es ist wichtig, die jeweiligen steuerlichen Regelungen des Wohnsitzlandes und des Landes, in dem die Einkünfte erzielt wurden, zu prüfen, um sicherzustellen, dass alle steuerlichen Verpflichtungen erfüllt werden. In Deutschland sind ausländische Einkünfte steuerpflichtig, wenn der Steuerpflichtige in Deutschland unbeschränkt steuerpflichtig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.